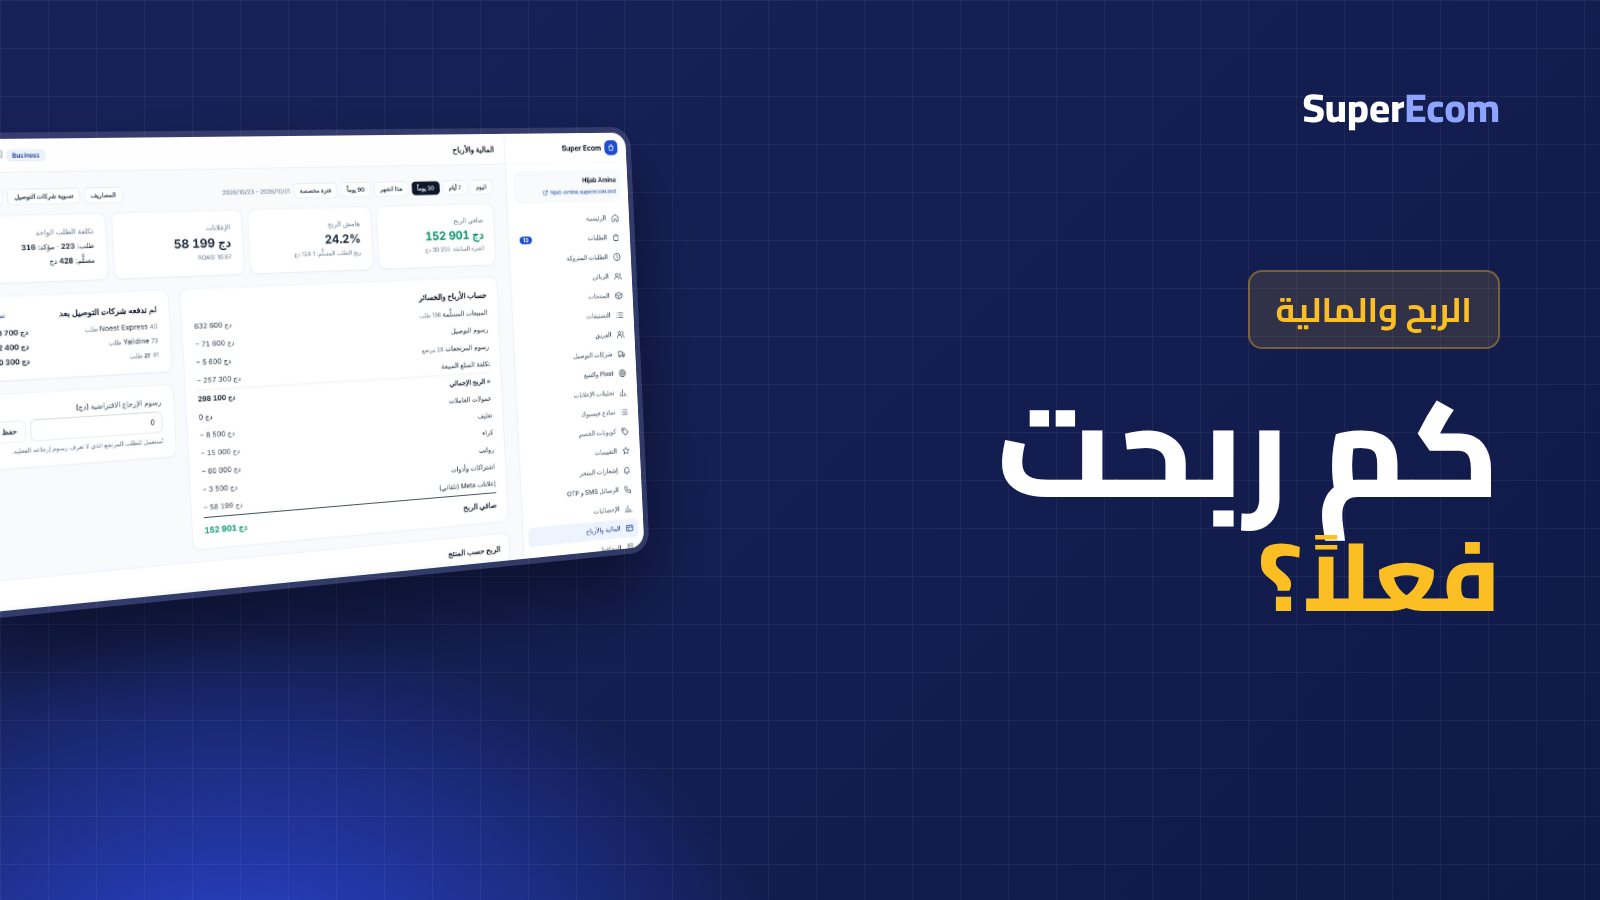
أغلب التجار ينظرون إلى رقم واحد: مجموع الطلبات. لكن في الدفع عند الاستلام يمرّ المال بعدة محطات قبل أن يصل إليك: تكلفة المنتج، الإعلان، التوصيل، والطرود التي ترجع.
مثال بالأرقام
منتج سعره 3500 دج، تكلفته 1400 دج. خلال شهر جاءت 100 طلبية مؤكدة، وسُلّم منها 78 طرداً، وصرفت 62 000 دج على الإعلانات:
| البند | المبلغ |
|---|---|
| مبيعات مسلَّمة (78 × 3500) | 273 000 دج |
| تكلفة السلع (78 × 1400) | − 109 200 دج |
| الإعلانات | − 62 000 دج |
| رسوم إرجاع 22 طرداً (× 250) | − 5 500 دج |
| صافي الربح | 96 300 دج |
ملاحظة: في هذا المثال سعر التوصيل يدفعه الزبون مع السعر، لذلك لا يظهر كمصروف.
احسب تكلفة الإعلان على الطلب المسلَّم لا على كل طلب: هنا 795 دج للطرد المسلَّم، وليس 620 دج.
المرتجعات: التكلفة المخفية
كل طرد يرجع يكلّفك رسوم الإرجاع، ويجمّد المنتج في الطريق لأيام، وأحياناً يحتاج تغليفاً جديداً. في المثال، لو انخفضت المرتجعات من 22 إلى 15 طرداً، تزيد المبيعات المسلّمة 7 طرود، أي أكثر من 15 000 دج ربحاً إضافياً بنفس ميزانية الإعلان.
لا تنسَ المصاريف الثابتة
الكراء، رواتب عاملات التأكيد، التغليف، الاشتراكات… هذه لا ترتبط بمنتج معيّن لكنها تُخصم من ربح الشهر. سجّلها كلها، وإلا سترى ربحاً على الورق لا تجده في الحساب.
لا تعتبر المال مستلَماً حتى تدفعه لك شركة التوصيل. تابع المبالغ التي لم تُسوَّ بعد.
الربح حسب المنتج
عندما تحسب هذا لكل منتج، ستجد غالباً منتجاً يبيع كثيراً ويربح قليلاً، وآخر يبيع أقل ويربح أكثر. ميزانية الإعلان يجب أن تذهب حيث الربح، لا حيث عدد الطلبات.